Các thử nghiệm kiểm toán (audit tests) là những thủ tục kiểm toán mà kiểm toán viên thực hiện để thu thập bằng chứng kiểm toán nhằm đưa ra ý kiến về báo cáo tài chính. Đây là phần quan trọng trong quy trình kiểm toán, giúp đảm bảo tính trung thực, hợp lý và tuân thủ của số liệu.
Dưới đây là tổng quan chi tiết về các loại thử nghiệm kiểm toán:
1. Thử nghiệm kiểm soát (Test of Controls)
🎯 Mục đích:
-
Đánh giá hiệu quả hoạt động của hệ thống kiểm soát nội bộ (KSNB) trong việc ngăn ngừa, phát hiện, và sửa chữa sai sót.
-
Quyết định mức độ dựa vào hệ thống KSNB để giảm khối lượng kiểm tra chi tiết.
📌 Nội dung chính:
-
Kiểm tra xem các chính sách, thủ tục kiểm soát có được thiết kế phù hợp và thực hiện hiệu quả hay không.
-
Thường áp dụng ở giai đoạn đầu của kiểm toán, trước khi tiến hành thử nghiệm chi tiết.
🛠 Ví dụ:
-
Kiểm tra chữ ký phê duyệt trên chứng từ mua hàng.
-
Quan sát quy trình kiểm kê hàng tồn kho.
-
Rà soát quyền truy cập phần mềm kế toán.
-
Kiểm tra quy trình phê duyệt đơn đặt hàng và thanh toán.
2. Thử nghiệm cơ bản (Substantive Tests)
Được thực hiện để phát hiện sai sót trọng yếu trong báo cáo tài chính, ngay cả khi hệ thống kiểm soát nội bộ hoạt động tốt.
Có hai loại chính:
2.1 Thủ tục phân tích (Substantive Analytical Procedures)
Mục đích:
-
Xác định những biến động bất thường hoặc quan hệ không hợp lý giữa các dữ liệu tài chính và phi tài chính.
Ví dụ:
-
So sánh tỷ suất lợi nhuận gộp năm nay với năm trước.
-
Đối chiếu chi phí điện, nước với sản lượng sản xuất.
-
So sánh số dư công nợ khách hàng với kỳ trước và doanh thu cùng kỳ.
Khi sử dụng:
-
Giai đoạn lập kế hoạch kiểm toán.
-
Giai đoạn thực hiện và kết thúc để đánh giá tổng thể.
2.2 Thủ tục kiểm tra chi tiết (Tests of Details)
Mục đích:
-
Kiểm tra trực tiếp số liệu và chứng từ, nhằm khẳng định tính chính xác, đầy đủ và hợp lệ của các khoản mục.
Kỹ thuật thực hiện:
-
Kiểm tra chứng từ (Inspection): Xem hóa đơn, hợp đồng, biên bản, phiếu xuất – nhập kho.
-
Gửi thư xác nhận (Confirmation): Xác nhận với bên thứ ba như ngân hàng, khách hàng, nhà cung cấp.
-
Kiểm kê vật chất (Physical count): Tham gia kiểm kê hàng tồn kho, tài sản cố định.
-
Tính toán lại (Recalculation): Kiểm tra phép tính trong bảng lương, khấu hao.
-
Phỏng vấn (Inquiry): Hỏi nhân viên về quy trình, sự kiện.
-
Quan sát (Observation): Theo dõi quy trình như kiểm kê hàng hóa, kiểm soát ra vào kho.
3. Phân loại thử nghiệm theo thời điểm
| Loại thử nghiệm | Thời điểm | Mục tiêu chính |
|---|---|---|
| Thử nghiệm sơ bộ | Giai đoạn lập kế hoạch | Hiểu hệ thống KSNB, đánh giá rủi ro. |
| Thử nghiệm giữa niên độ | Giữa kỳ kiểm toán | Đánh giá tính liên tục, kiểm soát nội bộ. |
| Thử nghiệm cuối kỳ | Cuối niên độ, khi có số liệu cuối cùng | Đưa ra ý kiến kiểm toán chính xác. |
4. Mối quan hệ giữa các loại thử nghiệm
-
Thử nghiệm kiểm soát tốt → Giảm khối lượng thử nghiệm cơ bản.
-
Hệ thống KSNB yếu → Phải tăng cường thử nghiệm chi tiết để phát hiện sai sót.
-
Kết hợp hài hòa giữa hai nhóm để tối ưu thời gian và chi phí kiểm toán.
5. Quy trình lựa chọn thử nghiệm
-
Hiểu doanh nghiệp và hệ thống KSNB
→ Thu thập thông tin qua phỏng vấn, quan sát, phân tích. -
Đánh giá rủi ro tiềm tàng và rủi ro kiểm soát
→ Xác định khu vực có khả năng sai sót trọng yếu. -
Thiết kế thử nghiệm
→ Chọn thủ tục phù hợp (kiểm soát hay cơ bản). -
Thực hiện và ghi nhận kết quả
→ Thu thập bằng chứng đầy đủ và thích hợp. -
Đánh giá và kết luận
→ Quyết định về ý kiến kiểm toán.
6. Ví dụ minh họa thực tế
Tài khoản phải thu khách hàng (Accounts Receivable):
| Thử nghiệm | Thực hiện cụ thể |
|---|---|
| Kiểm soát nội bộ | Kiểm tra phê duyệt bán hàng, chính sách tín dụng, phân quyền trên phần mềm. |
| Phân tích | So sánh tỷ lệ công nợ quá hạn với năm trước, so sánh doanh thu tháng 12 với các tháng trước. |
| Kiểm tra chi tiết | Gửi thư xác nhận cho 20 khách hàng lớn, kiểm tra hóa đơn, hợp đồng. |
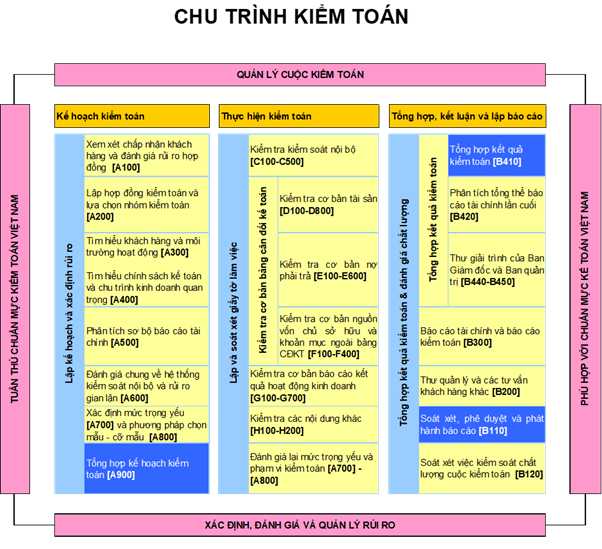
Dưới đây là checklist chi tiết cho các loại thử nghiệm kiểm toán, được xây dựng theo Chuẩn mực kiểm toán Việt Nam (VSA) và thực tiễn kiểm toán. Checklist này được chia thành ba nhóm lớn: Thử nghiệm kiểm soát, Thủ tục phân tích, và Kiểm tra chi tiết.
Mục tiêu là giúp bạn có một bộ hướng dẫn đầy đủ để sử dụng trong quá trình kiểm toán báo cáo tài chính.
📝 CHECKLIST THỬ NGHIỆM KIỂM TOÁN
I. Thử nghiệm kiểm soát (Test of Controls)
Mục tiêu: Đánh giá hiệu quả của hệ thống kiểm soát nội bộ (KSNB) trong việc ngăn chặn và phát hiện sai sót.
| Mục tiêu | Thủ tục kiểm toán | VSA tham chiếu |
|---|---|---|
| 1. Hiểu hệ thống KSNB | – Phỏng vấn nhân viên về quy trình. – Thu thập sơ đồ quy trình, tài liệu nội bộ. – Quan sát thực tế hoạt động. |
VSA 315 |
| 2. Kiểm tra thiết kế KSNB | – Rà soát phân quyền phần mềm kế toán. – Đánh giá chính sách phê duyệt và quy trình kiểm soát. |
VSA 315 |
| 3. Kiểm tra thực hiện | – Chọn mẫu chứng từ để kiểm tra dấu hiệu phê duyệt. – Quan sát kiểm kê hàng tồn kho. – Xem nhật ký truy cập hệ thống. |
VSA 330 |
| 4. Kiểm tra tính nhất quán | – Thực hiện kiểm tra xuyên suốt các kỳ. – Đối chiếu với quy định nội bộ và thực tế vận hành. |
VSA 330 |
| 5. Đánh giá rủi ro kiểm soát | – Xác định phần hệ thống hoạt động hiệu quả. – Quyết định mức độ dựa vào kiểm soát nội bộ. |
VSA 330 |
II. Thử nghiệm cơ bản (Substantive Tests)
1. Thủ tục phân tích (Substantive Analytical Procedures)
Mục tiêu: Phát hiện biến động bất thường hoặc quan hệ không hợp lý giữa dữ liệu tài chính và phi tài chính.
| Mục tiêu | Thủ tục kiểm toán | VSA tham chiếu |
|---|---|---|
| 1. Xác định khu vực rủi ro | – So sánh số liệu giữa các kỳ. – Xác định chỉ số tài chính bất thường. |
VSA 520 |
| 2. Phân tích xu hướng | – So sánh doanh thu, chi phí theo từng tháng/quý. – Đánh giá biến động theo mùa vụ. |
VSA 520 |
| 3. Phân tích tỷ suất | – Tính tỷ suất lợi nhuận gộp, vòng quay hàng tồn kho, hệ số nợ. – So sánh với chuẩn ngành. |
VSA 520 |
| 4. Đối chiếu dữ liệu phi tài chính | – So sánh chi phí điện, nước với sản lượng sản xuất. – Kiểm tra số lượng nhân sự với chi phí lương. |
VSA 520 |
| 5. Xác định bất thường | – Ghi nhận các chênh lệch vượt mức chấp nhận để kiểm tra chi tiết. | VSA 520 |
2. Kiểm tra chi tiết (Tests of Details)
Mục tiêu: Thu thập bằng chứng trực tiếp, khẳng định tính chính xác, đầy đủ và hợp lệ của số liệu.
| Kỹ thuật | Mô tả công việc | Ví dụ áp dụng |
|---|---|---|
| Kiểm tra chứng từ | Xem xét chứng từ gốc, hợp đồng, hóa đơn, biên bản. | Kiểm tra hóa đơn mua hàng, hợp đồng thuê TSCĐ. |
| Gửi thư xác nhận | Gửi xác nhận cho bên thứ ba. | Xác nhận số dư công nợ với khách hàng, ngân hàng. |
| Kiểm kê vật chất | Quan sát và đếm trực tiếp tài sản. | Kiểm kê hàng tồn kho, tài sản cố định. |
| Tính toán lại | Kiểm tra tính toán, phép cộng, phân bổ. | Tính lại khấu hao, chi phí lãi vay. |
| Phỏng vấn (Inquiry) | Hỏi nhân viên để làm rõ vấn đề. | Hỏi về sự kiện bất thường, hợp đồng lớn. |
| Quan sát (Observation) | Quan sát quy trình hoạt động. | Theo dõi quy trình sản xuất, kiểm soát nhập kho. |
III. Checklist theo từng khoản mục trên BCTC
Dưới đây là các khoản mục trọng yếu và thử nghiệm đi kèm:
| Khoản mục | Thử nghiệm kiểm soát | Thử nghiệm cơ bản (Phân tích & Chi tiết) |
|---|---|---|
| Tiền và tương đương tiền | – Kiểm tra phân quyền giao dịch. – Quan sát kiểm quỹ. |
– Gửi xác nhận số dư ngân hàng. – Đối chiếu sổ quỹ với báo cáo ngân hàng. |
| Phải thu khách hàng | – Kiểm tra chính sách tín dụng. – Kiểm tra phê duyệt hóa đơn. |
– Gửi thư xác nhận công nợ. – Kiểm tra hợp đồng và hóa đơn. |
| Hàng tồn kho | – Quan sát quy trình nhập xuất. – Kiểm tra phiếu nhập, xuất. |
– Tham gia kiểm kê hàng tồn kho. – So sánh vòng quay tồn kho với kỳ trước. |
| Tài sản cố định (TSCĐ) | – Kiểm tra phê duyệt mua sắm, thanh lý. – Quan sát bảo trì. |
– Kiểm kê TSCĐ. – Tính lại khấu hao. |
| Phải trả người bán | – Kiểm tra phê duyệt thanh toán. – Kiểm tra hợp đồng. |
– Xác nhận số dư công nợ. – Kiểm tra phiếu chi, ủy nhiệm chi. |
| Doanh thu | – Kiểm tra phân quyền xuất hóa đơn. – Kiểm tra chính sách giá bán. |
– So sánh doanh thu kỳ này với kỳ trước. – Kiểm tra hóa đơn, hợp đồng. |
| Chi phí | – Kiểm tra quy trình phê duyệt chi phí. | – So sánh tỷ lệ chi phí/doanh thu. – Kiểm tra chứng từ chi phí. |
IV. Mẫu biểu báo cáo kết quả thử nghiệm
| Ngày | Khoản mục | Loại thử nghiệm | Mô tả công việc | Người thực hiện | Kết quả | Ý kiến |
|---|---|---|---|---|---|---|
| 20/09/2025 | Phải thu khách hàng | Gửi thư xác nhận | Gửi 15 thư xác nhận cho khách hàng lớn | Nguyễn A | 12 phản hồi, 3 chưa phản hồi | Chấp nhận được |
| 22/09/2025 | Hàng tồn kho | Kiểm kê vật chất | Tham gia kiểm kê kho A và B | Trần B | Sai lệch 1.2% so với sổ sách | Cần điều chỉnh |
V. Quy trình áp dụng checklist
-
Lập kế hoạch kiểm toán
-
Xác định khu vực rủi ro cao.
-
Lập chương trình kiểm toán chi tiết.
-
-
Thực hiện thử nghiệm
-
Áp dụng lần lượt các thủ tục theo checklist.
-
Ghi nhận kết quả, bằng chứng.
-
-
Đánh giá kết quả
-
Đưa ra kết luận về tính hợp lý của số liệu.
-
Đề xuất điều chỉnh nếu có sai sót trọng yếu.
-
-
Lập hồ sơ kiểm toán
-
Lưu toàn bộ giấy tờ làm việc, biên bản, xác nhận.
-


