1) Văn bản BAN HÀNH trong tháng 10/2025
1.1. Nghị định 260/2025/NĐ-CP (10/10/2025) – Thuế xuất khẩu nhóm 71.13, 71.14, 71.15
- Nội dung chính: điều chỉnh mức thuế suất đối với một số mặt hàng trang sức/kim loại quý thuộc 71.13–71.15.
- Hiệu lực: 10/10/2025 (áp dụng ngay).
- Việc cần làm: rà soát mã HS 71.13–71.15; cập nhật hợp đồng/xuất khẩu; điều chỉnh phần mềm tính thuế & hồ sơ khai hải quan.
1.2. Thông tư 94/2025/TT-BTC (14/10/2025) – Sửa TT 80/2021 và điều chỉnh mẫu biểu TT 40/2021
- Nội dung chính: cập nhật quy trình, thẩm quyền một số thủ tục theo Luật Quản lý thuế & NĐ 126/2020; điều chỉnh một số mẫu biểu quản lý thuế với hộ/cá nhân kinh doanh (bổ sung trường định danh cá nhân, cập nhật mô hình cơ quan thuế).
- Hiệu lực: 14/10/2025.
- Việc cần làm: cập nhật quy trình hoàn thuế, biểu mẫu; rà soát phân cấp cơ quan thuế quản lý để điều chỉnh đầu mối làm việc.
1.3. Thông tư 99/2025/TT-BTC (27/10/2025) – Chế độ kế toán doanh nghiệp mới (thay TT 200/2014)
- Nội dung chính: quy định chứng từ, hệ thống tài khoản, sổ kế toán, BCTC; bổ sung/điều chỉnh một số tài khoản (ví dụ TK 215 – tài sản sinh học); yêu cầu DN ban hành Quy chế hạch toán kế toán khi tự thiết kế/sửa đổi chứng từ, tài khoản, sổ, chỉ tiêu BCTC.
- Hiệu lực: 01/01/2026 (áp dụng cho năm tài chính bắt đầu từ/ sau 01/01/2026).
- Việc cần làm: lập kế hoạch chuyển đổi hệ thống tài khoản, sổ & biểu mẫu; thử nghiệm trên phần mềm; đào tạo nội bộ trước 2026.
1.4. Nghị quyết UBTVQH (17/10/2025) – Tăng mức giảm trừ gia cảnh Thuế TNCN
- Mức mới: bản thân 15,5 triệu đồng/tháng (186 triệu/năm); người phụ thuộc 6,2 triệu đồng/tháng.
- Áp dụng: từ kỳ tính thuế 2026.
- Việc cần làm: chuẩn bị cập nhật quy chế lương & phần mềm PIT cho năm 2026; thông tin tới NLĐ.
2) Chính sách CÓ HIỆU LỰC trong tháng 10/2025
- Luật Thuế TNDN 67/2025/QH15 – có hiệu lực 01/10/2025; rà soát ưu đãi thuế, chi phí được trừ, thu nhập miễn thuế, điều khoản chuyển tiếp.
- Miễn thuế TNCN cho một số khoản thu nhập liên quan nhiệm vụ KH&CN & đổi mới sáng tạo – hiệu lực 01/10/2025; chuẩn bị chứng từ chứng minh nhiệm vụ KH&CN/ĐMST.
- Giảm 2% thuế GTGT (xuống 8%) theo NĐ 174/2025/NĐ-CP, giai đoạn 01/7/2025–31/12/2026; lưu ý danh mục loại trừ (viễn thông, tài chính–ngân hàng, bảo hiểm, BĐS, hàng chịu TTĐB…).
Hóa đơn điện tử – NĐ 70/2025/NĐ-CP (hiệu lực 01/6/2025): nhấn mạnh thời điểm lập hóa đơn theo từng nghiệp vụ; bổ sung trách nhiệm tổ chức cung cấp dịch vụ HĐĐT.
3) Tóm tắt một số văn bản về hộ kinh doanh trong tháng 10/2025
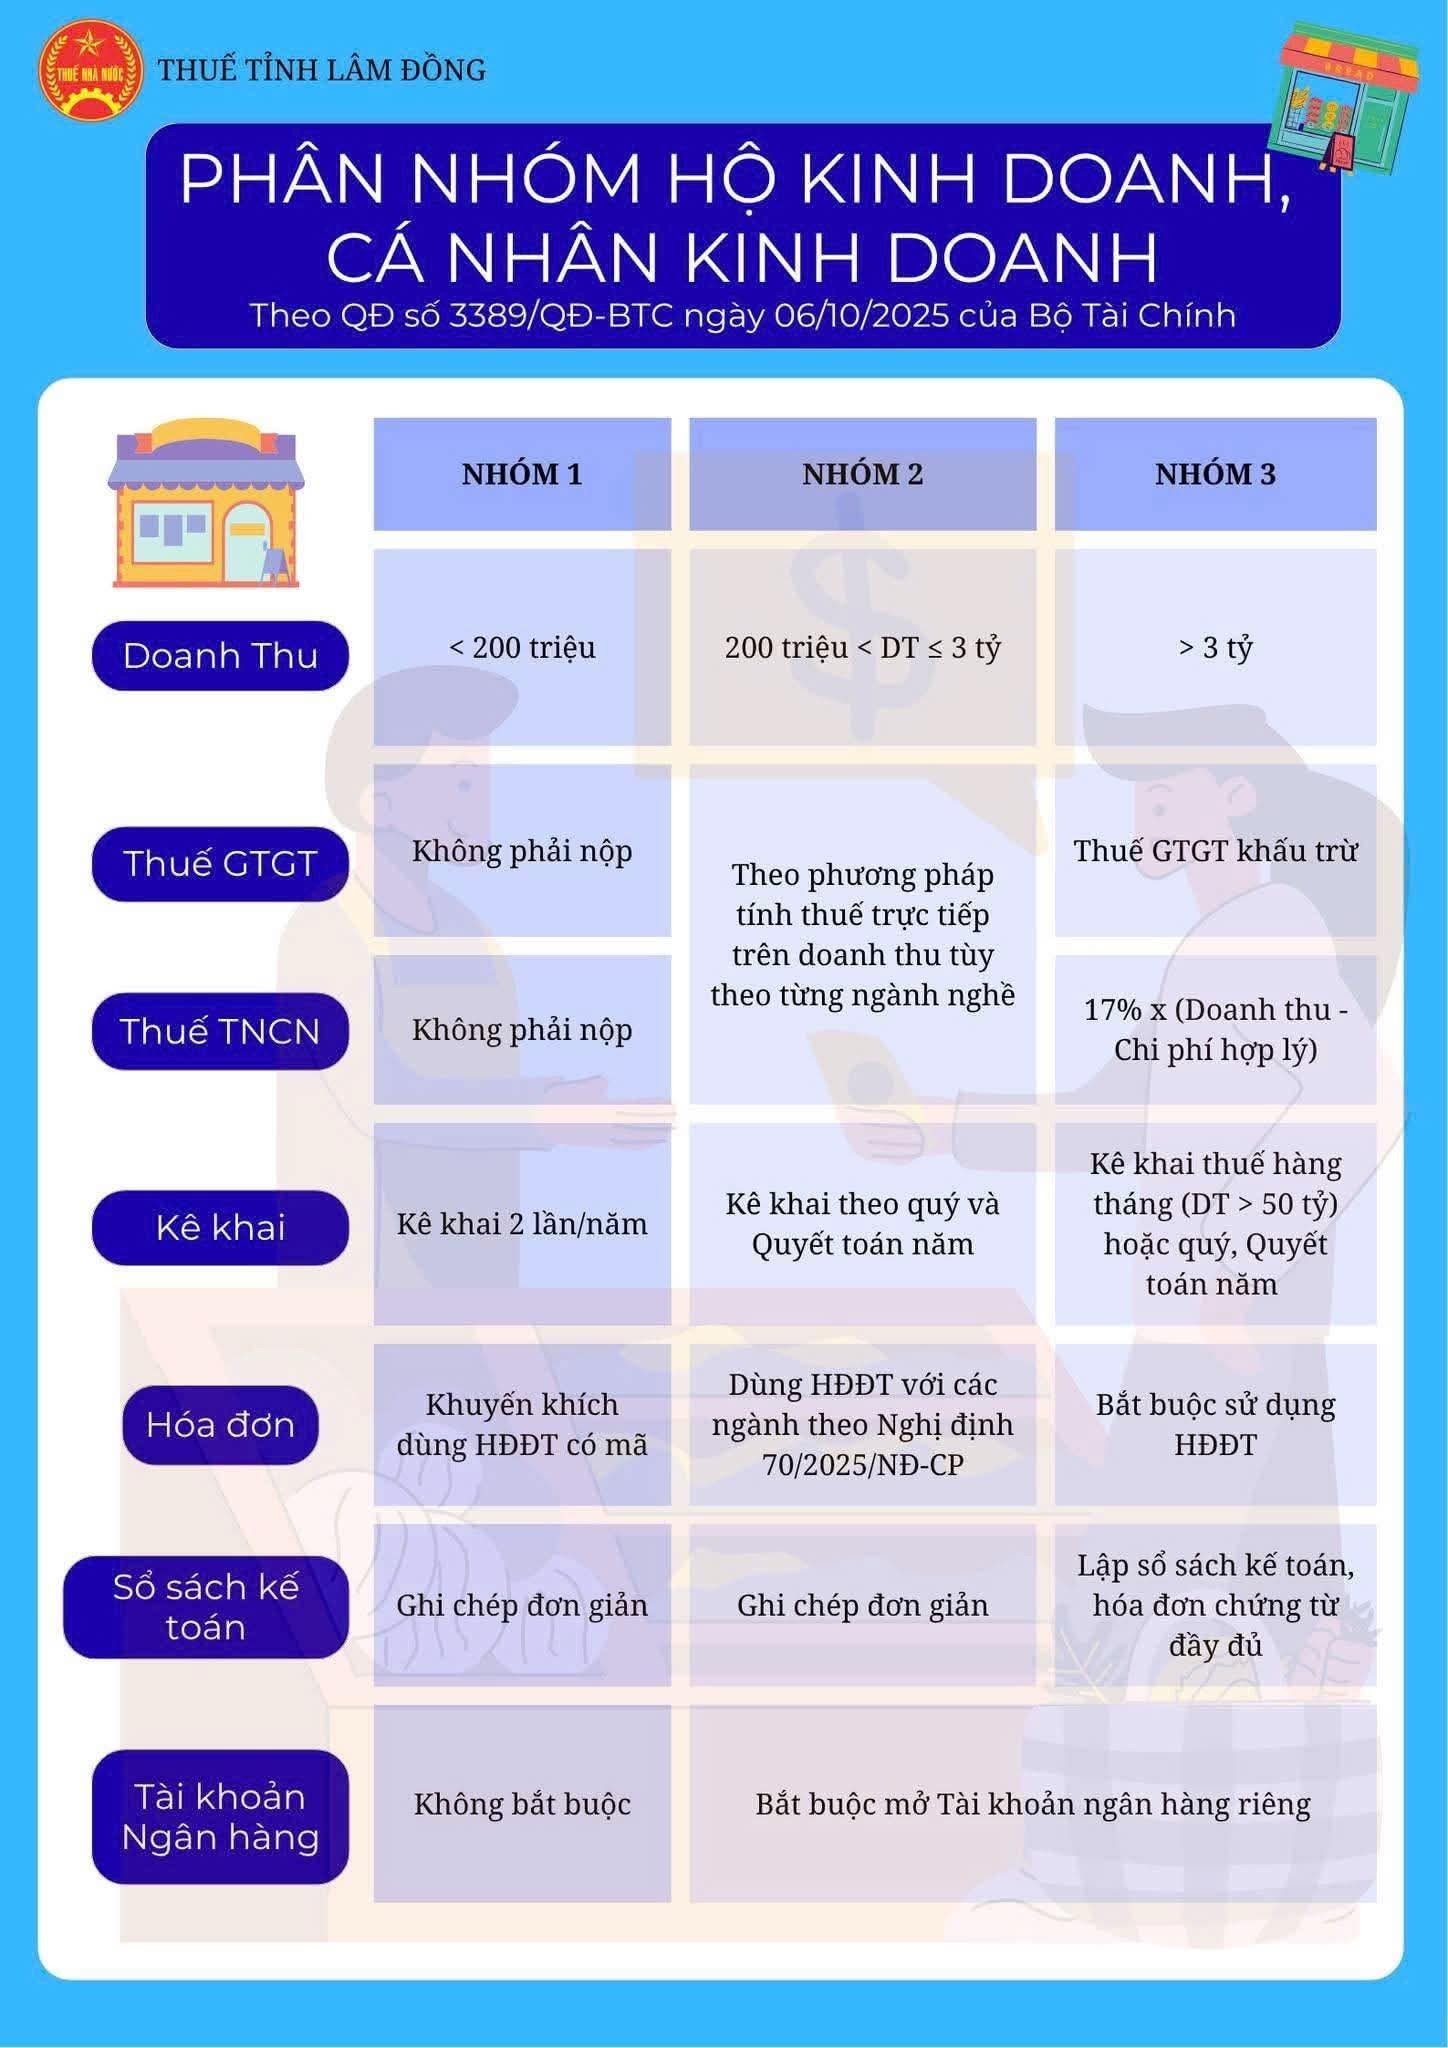
1) Phân nhóm hộ/cá nhân kinh doanh (QĐ 3389/QĐ-BTC, 06/10/2025)
-
Nhóm 1 – Doanh thu < 200 triệu/năm
Không nộp GTGT và TNCN; kê khai 2 lần/năm; khuyến khích dùng HĐĐT có mã; ghi chép sổ sách đơn giản; không bắt buộc mở tài khoản ngân hàng. -
Nhóm 2 – 200 triệu < DT ≤ 3 tỷ
Nộp GTGT & TNCN theo phương pháp trực tiếp trên doanh thu (tỷ lệ theo ngành); kê khai theo quý, quyết toán năm; dùng HĐĐT theo NĐ 70/2025; ghi chép đơn giản; bắt buộc mở tài khoản ngân hàng riêng. -
Nhóm 3 – DT > 3 tỷ
GTGT khấu trừ; TNCN = 17% × (Doanh thu – chi phí hợp lý); kê khai tháng (nếu DT > 50 tỷ) hoặc quý; quyết toán năm; bắt buộc HĐĐT; lập sổ sách kế toán đầy đủ.
3) Ưu đãi khi hộ kinh doanh chuyển lên doanh nghiệp (NQ 198/2025/QH15)
-
Doanh nghiệp nhỏ & vừa mới thành lập: miễn thuế TNDN 3 năm từ ngày đăng ký DN lần đầu.
-
Doanh nghiệp khởi nghiệp sáng tạo: miễn TNDN 2 năm, giảm 50% trong 4 năm tiếp theo.
-
Nhà đầu tư/cá nhân liên quan đến DN khởi nghiệp sáng tạo: miễn TNCN 2 năm, giảm 50% trong 4 năm tiếp theo đối với một số thu nhập từ chuyển nhượng vốn/cổ phần; có cơ chế miễn TNDN & TNCN cho khoản thu nhập chuyển nhượng quyền góp vốn/quyền mua… theo diện khởi nghiệp.
-
Từ 01/01/2026: chấm dứt thu lệ phí môn bài; một số phí, lệ phí liên quan thủ tục cấp lại/cấp đổi giấy tờ do sắp xếp bộ máy nhà nước được miễn.