một trong những thông tin đáng chú ý nhất là Chính phủ Việt Nam đã chính thức ban hành Nghị định 236/2025/NĐ-CP nhằm triển khai cơ chế thuế toàn cầu tối thiểu, đánh dấu bước ngoặt lớn trong chính sách thuế quốc tế tại Việt Nam.
1. Thuế toàn cầu tối thiểu là gì?
Thuế toàn cầu tối thiểu (Global Minimum Tax – GMT) là một sáng kiến do OECD và Nhóm G20 đề xuất, nằm trong Kế hoạch chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS 2.0 – Base Erosion and Profit Shifting).
-
Mục tiêu chính: Ngăn chặn các tập đoàn đa quốc gia chuyển lợi nhuận sang các quốc gia hoặc vùng lãnh thổ có thuế suất thấp để tránh nghĩa vụ thuế.
-
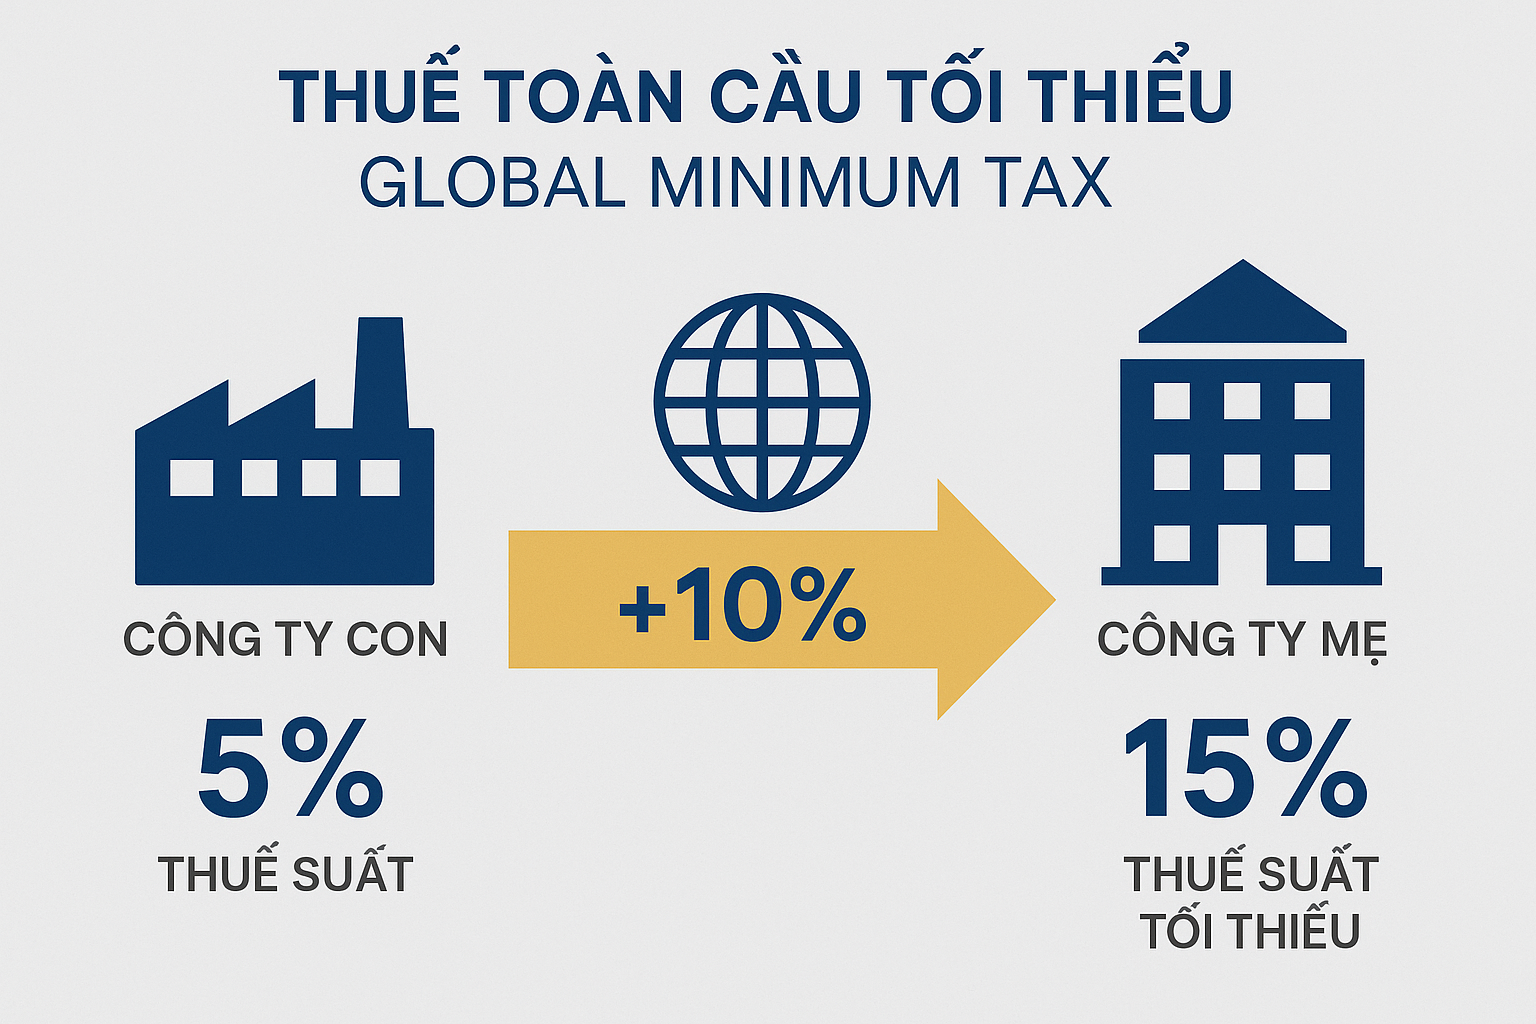
Thuế suất tối thiểu toàn cầu được thống nhất ở mức 15%.
-
Nếu một công ty con của tập đoàn đang hoạt động tại quốc gia có thuế suất thực tế dưới 15%, quốc gia nơi tập đoàn mẹ đặt trụ sở sẽ có quyền thu phần chênh lệch để đảm bảo tổng mức thuế nộp đạt tối thiểu 15%.
Ví dụ minh họa:
-
Một tập đoàn đa quốc gia đặt trụ sở chính tại Mỹ, có công ty con hoạt động tại Việt Nam với thuế suất thực tế chỉ 5%.
-
Mỹ sẽ được phép thu thêm 10% (15% – 5%) phần thuế bổ sung này.
-
Nếu Việt Nam áp dụng thuế toàn cầu tối thiểu, Việt Nam sẽ thu phần thuế bổ sung này thay vì để Mỹ thu, giữ nguồn thu trong nước.
2. Nghị định 236/2025/NĐ-CP – Quy định chi tiết tại Việt Nam
Ngày 09/9/2025, Chính phủ đã ban hành Nghị định 236/2025/NĐ-CP, chính thức triển khai thuế toàn cầu tối thiểu tại Việt Nam.
Đây là một bước đi quan trọng, đảm bảo Việt Nam không bị mất nguồn thu vào tay các quốc gia khác và duy trì sức hấp dẫn với các nhà đầu tư.
Các điểm chính của Nghị định:
-
Hiệu lực thi hành:
-
Có hiệu lực từ 15/10/2025.
-
Áp dụng hồi tố từ năm tài chính 2024, đồng nghĩa với việc doanh nghiệp cần rà soát và chuẩn bị hồ sơ ngay từ bây giờ.
-
-
Đối tượng áp dụng:
-
Các tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu EUR trở lên (khoảng 19.500 tỷ VND).
-
Các doanh nghiệp FDI và công ty con tại Việt Nam thuộc các tập đoàn này.
-
-
Thuế bổ sung tối thiểu nội địa (QDMTT – Qualified Domestic Minimum Top-Up Tax):
-
Việt Nam sẽ thu phần chênh lệch thuế suất để đảm bảo đạt mức tối thiểu 15%.
-
Điều này đảm bảo nguồn thu vẫn ở lại Việt Nam, thay vì bị quốc gia khác thu.
-
-
Hướng dẫn kê khai và nộp thuế:
-
Doanh nghiệp phải nộp báo cáo thuế toàn cầu, bao gồm thông tin về lợi nhuận, doanh thu và thuế đã nộp tại từng quốc gia.
-
Các cơ quan thuế sẽ phối hợp chặt chẽ để kiểm tra và xác minh thông tin.
-
3. Tác động đến Việt Nam và doanh nghiệp
a. Đối với Nhà nước
-
Giúp Việt Nam giữ được nguồn thu thuế bổ sung, tránh thất thoát vào ngân sách các nước phát triển.
-
Góp phần nâng cao tính minh bạch trong chính sách thuế, cải thiện môi trường đầu tư và quản lý tài chính quốc gia.
-
Đảm bảo Việt Nam không trở thành “thiên đường thuế”, đồng thời phù hợp với xu thế quốc tế.
b. Đối với doanh nghiệp FDI và tập đoàn đa quốc gia
-
Các tập đoàn lớn sẽ không còn động cơ chuyển lợi nhuận sang các công ty tại quốc gia có thuế suất thấp.
-
Doanh nghiệp FDI phải cập nhật hệ thống kế toán, báo cáo tài chính để đáp ứng yêu cầu minh bạch toàn cầu.
-
Các chính sách ưu đãi thuế cũ (ví dụ: miễn thuế, giảm thuế TNDN nhiều năm) sẽ không còn hiệu lực thực tế nếu tổng thuế suất dưới 15%.
Ví dụ:
-
Một doanh nghiệp FDI tại Việt Nam hiện được miễn thuế TNDN hoặc áp dụng mức thuế 10%.
-
Khi luật mới áp dụng, nếu Việt Nam không thu phần 5% còn thiếu, quốc gia nơi công ty mẹ đặt trụ sở sẽ thu phần này.
-
Khi Việt Nam áp dụng cơ chế QDMTT, Việt Nam sẽ thu phần chênh lệch này để giữ quyền thu thuế.
4. Những việc doanh nghiệp cần chuẩn bị ngay
Để sẵn sàng cho thuế toàn cầu tối thiểu, doanh nghiệp cần thực hiện các bước sau:
-
Rà soát hệ thống báo cáo tài chính:
-
Đảm bảo thông tin đầy đủ, minh bạch, và chuẩn bị báo cáo hợp nhất theo chuẩn quốc tế (IFRS) nếu chưa áp dụng.
-
-
Đánh giá lại các chính sách ưu đãi thuế:
-
Xem xét các khoản ưu đãi hiện có và tính toán tác động khi áp dụng mức thuế tối thiểu 15%.
-
-
Cập nhật quy trình kế toán và hệ thống phần mềm:
-
Chuẩn hóa dữ liệu, đồng bộ thông tin giữa công ty con và công ty mẹ ở nước ngoài.
-
-
Tư vấn với chuyên gia thuế và kiểm toán:
-
Nhờ sự hỗ trợ từ các công ty kiểm toán, tư vấn thuế quốc tế để lập kế hoạch tuân thủ hiệu quả.
-
-
Lập kế hoạch tài chính dài hạn:
-
Dự đoán chi phí tăng thêm từ thuế và điều chỉnh chiến lược kinh doanh, tái cơ cấu công ty nếu cần.
-
5. Ý nghĩa chiến lược đối với Việt Nam
-
Thuế toàn cầu tối thiểu không nhằm tăng gánh nặng thuế, mà để tạo sự công bằng và minh bạch trong hệ thống thuế toàn cầu.
-
Giúp Việt Nam hòa nhập với xu hướng quốc tế, đồng thời nâng cao uy tín trong mắt nhà đầu tư.
-
Thúc đẩy các doanh nghiệp FDI tập trung nâng cao hiệu quả sản xuất và đóng góp thực chất, thay vì chỉ tận dụng ưu đãi thuế.
Kết luận
Thuế toàn cầu tối thiểu là một bước tiến lịch sử trong chính sách thuế quốc tế và tại Việt Nam.
Với việc Nghị định 236/2025/NĐ-CP có hiệu lực từ 15/10/2025 và áp dụng hồi tố cho năm tài chính 2024, các doanh nghiệp cần hành động ngay lập tức để chuẩn bị hồ sơ, điều chỉnh chiến lược và đảm bảo tuân thủ.
IAS khuyến nghị các doanh nghiệp tìm hiểu kỹ các quy định, làm việc với chuyên gia thuế và kiểm toán để giảm thiểu rủi ro, tối ưu chi phí, đồng thời đảm bảo phù hợp với chuẩn mực quốc tế.